
连续四年九月煤价高位回落,这次有何不同?
产业商讯 2026-09-16 user95655242
9月11日,中国太原煤炭交易中心发布第33期煤炭价格指数,官方开篇第一句定性就是“市场恐高心态显现,产地煤价高位回落”。就在一周前,三大煤种还在全面冲高,炼焦煤线上竞拍一度零流拍、溢价抢货。仅仅几天时间,风向全变了——和过去三年里的每一个九月,几乎一模一样。
这波转向的直接推手,不是供需逆转,是涨得太快把自己涨“恐高”了
交易中心的官方发布把这次转向的原因说得很直白。动力煤市场,火电厂负荷回落,电煤需求进入季节性淡季,电厂压价心态增强;建材、煤化工等非电行业盈利改善有限,开工率窄幅波动,按需采购为主。中间贸易商和煤厂,观望情绪升温,拿货趋于谨慎。
炼焦煤这边更典型。焦炭第五轮提涨全面落地,五轮累计涨幅达450—495元/吨,焦企利润确实修复了,但钢厂那头盈利却大幅收缩——钢厂高炉开工和铁水产量还在中高位,但对高价煤的接受意愿已经明显不足。
下游经过前期集中追高拿货后,采购心态回归理性,对高价煤源的接受度快速下降。临汾、吕梁地区低硫及高硫焦精煤市场价应声下跌,一跌就是48到81元/吨。
必须注意到的一个背景是:8月焦煤累计涨幅达600元/吨。这种单边拉涨的斜率,即使放在近年供给弹性极低的环境里,也达到了触发下游心理防线的阈值。炼焦煤线上竞拍流拍率从8月31日的0%一路飙升至9月10日的71.4%,就是市场用脚投票的最直接信号。
回头看,促成涨价的条件并没有消失。安全监管和超产管控依然是常态化约束,在产矿井严控生产节奏,供应增量整体有限;港口库存同比有所增加。
需求端也没有断崖——六大电力集团沿海电厂日耗81.4万吨,回落是季节性的,不是崩盘式的;钢厂铁水产量仍维持中高位水平。正因如此,官方发布的定调里才用“高位回调”而不是“趋势反转”,CCI港口5500大卡动力煤9月11日989元/吨,单日仅跌1元。
真正改变的,是涨价预期破了——下游不给高价买单了,中间贸易商开始逢高出货了,市场煤资源边际宽松了。于是价格从单边上行,切换到了高位博弈。
这不是第一次,已经连续四年九月上演同款剧情
这次市场转向绝非偶然。如果把时间轴拉长,会发现一个极富规律性的画面。
2023年9月,内蒙古阿拉善矿难后露天矿停产自查,焦煤供应收缩,叠加节前补库,期货两日累涨超3.5%,随后补库完成、复产推进,价格高位回落。2024年9月,“金九银十”节前补库拉动上行,下旬终端需求验证不及预期,贸易商逢高出货,前期涨幅高的品种开始回调。
2025年9月,7—8月政策性停产和降雨导致供应不足,动力煤价格从6月底累涨超一成,焦煤期货反弹超七成,9月月内快速上涨后下旬转为震荡调整,部分高价品种松动。
2026年9月,同样的剧本第四次上演:前期安监升级导致供给极度紧张,下游集中追高补库推涨煤价到高点,当价格触及下游利润临界点时,终端立刻停止追高、转向观望,中间环节从捂货惜售变为逢高出货,煤价从冲高转为高位回落。
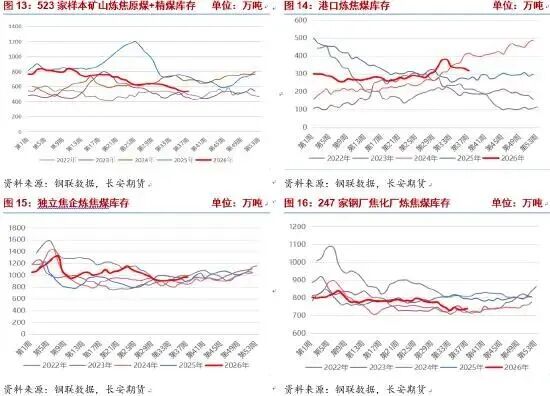
近年炼焦煤全产业链各环节库存周度走势统计
每年九月都发生,说明这不只是“今年政策特别严”或“今年需求特别弱”能解释清楚的。背后有结构性的逻辑在起作用。
深层结构:供给弹性被锁死,库存缓冲几乎为零
这套循环能每年重演,植根于当前煤炭产供储销体系的两个核心特征。
其一,供给端的弹性被刚性约束。常态化安全生产监管、超产核查机制,以及“十五五”规划中明确的产能“一本账”管理,让日常增产空间被大幅压缩。储备产能的定位是应急兜底,而非日常增产。
一旦主产区出现停产或安检加码,市场会直接形成“供给难以快速恢复”的一致性预期,推动价格短时间内快速上行。
其二,全产业链的库存处于近三年低位。根据Mysteel调研数据,截至9月11日当周,523家样本矿山炼焦煤总库存537.95万吨,低于上年同期189.77万吨,处近三年低位;247家钢厂炼焦煤库存738.61万吨,可用天数仅11.79天。
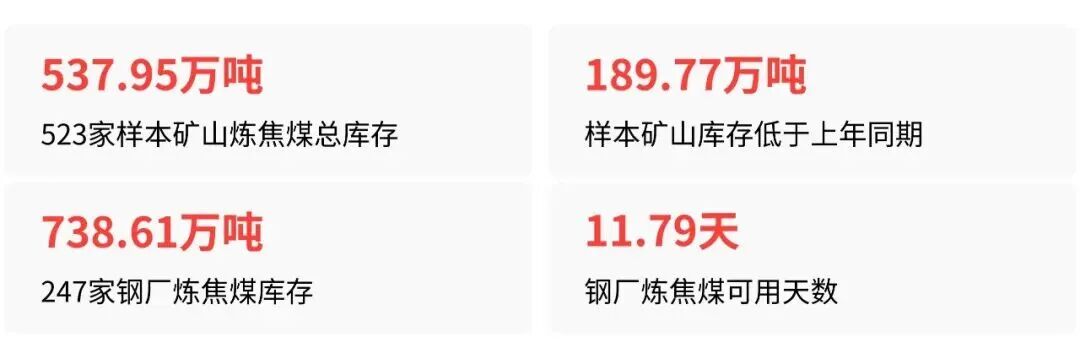
如此低的库存,意味着缺乏平滑短期供需波动的缓冲垫:供给端的微小收缩会直接打破紧平衡,而价格一旦超出下游承受阈值,终端会立刻停止追高、消耗自有库存,供需关系在短期内快速反转。
在这种结构下,“买涨不买跌”的行为被进一步强化——供给偏紧的信号触发集中补库,推高价格;高价资源接受度一旦下降、流拍率和观望情绪抬头,又会立刻引发贸易商逢高出货、终端压价。九月的行情年年不同,但情绪切换的底层逻辑年年一致。
真正考验的不是九月,是十月和十一月
回头看,这四年九月煤价从冲高到回调,差异在于回调之后的走向。
2023年9月高位回落后,因为复产推进,价格没有立刻崩盘,进入了较长的震荡。2024年和2025年的九月回调后,市场在十至十一月重新选择了方向——有时冬储需求托住了底,有时需求不及预期带来了更深的调整。
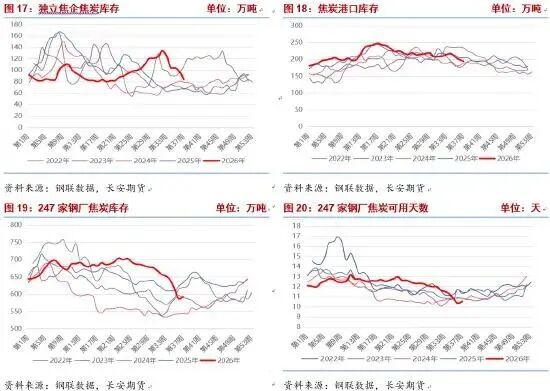
近年焦炭全产业链各环节库存周度走势统计
需要注意的是,这次有一个与前三年不同的变量:钢厂盈利率已降至年内新低,对高价煤的承受空间被进一步压缩了。
历史规律告诉我们的不是“煤价必定会跌到哪里”,而是煤价从“供给驱动”切换到“下游利润驱动”后,钢厂的盈亏边界,才是接下来真正的价格锚点。
来源:煤炭资讯网
The End
免责声明:本文内容来源于第三方或整理自互联网,本站仅提供展示,不拥有所有权,不代表本站观点立场,也不构成任何其他建议,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,不承担相关法律责任。如发现本站文章、图片等内容有涉及版权/违法违规或其他不适合的内容, 请及时联系我们进行处理。
-
分类导航
-
-
最新文章
-
本栏文章
-
随机文章
-
友情链接